《卖金条到账12.4万,账户被冻三个月》发出去之后,后台进来 69 条留言。
我一条条翻完,心里不是滋味。留言的人大部分不是在争论那桩案子,是来说自己的:
一位重庆读者说,他过年玩网络游戏,电脑上充了一百块钱,银行卡被封了。去派出所,民警也说不上来为什么,“系统冻的,15 天才解”。他问:过年我要用钱怎么办?对方让他找亲戚朋友借。他说你们怎么不过年的时候去找人借钱呢?
一位云南读者说,他在边境做边贸,“现在动不动就冻卡,太无语了”。
一位河北读者说,时间久了公安那边解冻了,银行还是不给他解,“还是不能用”。
卖金条那件事上了新闻,是热点;这些留言,是日常。在“反诈”成为我们日常生活时,被冻卡的恐惧早就不是少数人的遭遇。上面那位云南读者的留言道出了大多数普通人的心声。银行卡里那点钱,是普通人唯一的底气,说冻就冻、说限就限,没人告诉你为什么、找谁、怎么办。
今天这篇文章就把这事说透:你的卡为什么被冻,被冻了找谁,怎么办。我说的也不是唯一的解决办法,而是依据正常的法律流程,做的一个简单梳理,冻卡的事情过于复杂,解决问题往往因人而异。但是,当发生冻卡后一些基本的常识也有必要了解一下,以免遇到时慌乱。下面是我根据相关法律规定整理的一些思路,可以参考。
一、先分清:你属于哪一种“冻”
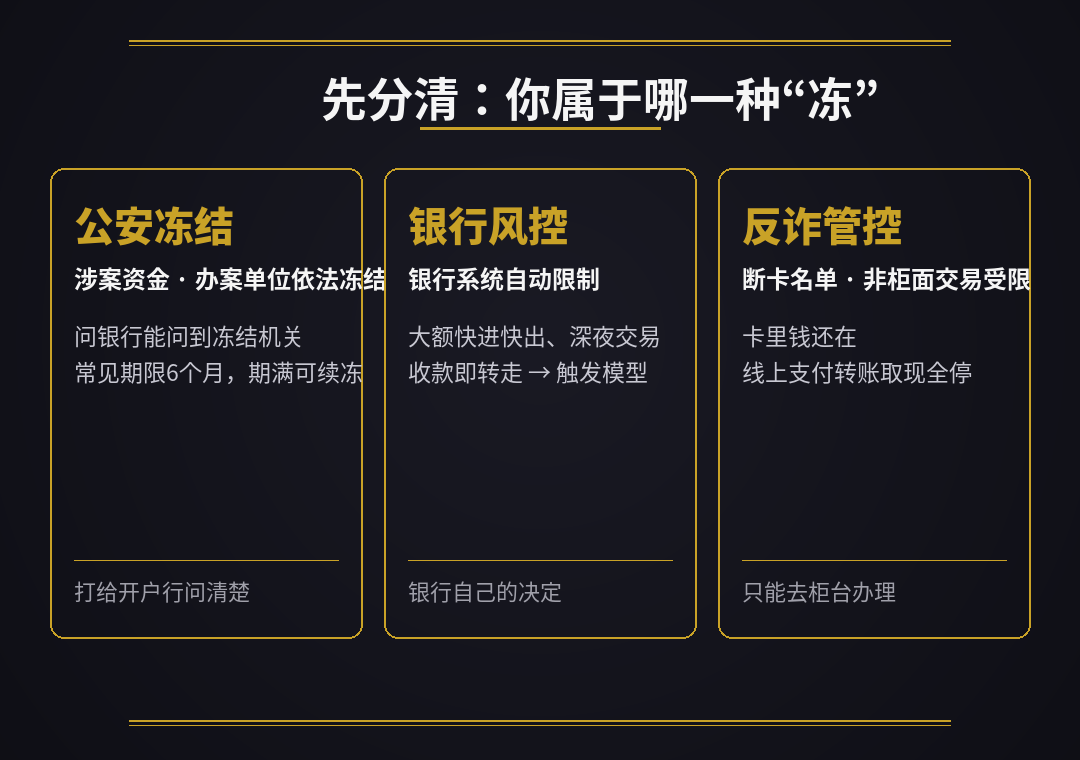
被冻不是一种情况,是三种,处理路径完全不同。很多人第一步就走错了。
第一种,公安冻结。 办案单位因为侦查需要,依法冻结涉案账户。《刑事诉讼法》第一百四十四条给了公安机关这个权限。这种冻结会有冻结机关、有文书依据,你问银行,银行能告诉你被哪个公安机关冻结。常见期限是六个月,期满可以续冻。
第二种,银行风控。 这是银行自己系统的事。你的账户触发了风控模型——大额快进快出、深夜交易、收款后立刻转走、与新开账户频繁往来——系统自动限制。这种没有公安参与,是银行基于反洗钱义务做的自主措施。
第三种,反诈管控。 断卡行动之后的普遍做法。账户被列入涉诈风险名单,最常见的表现是“非柜面交易被限制”——卡里的钱还在,但线上支付、转账、取现都用不了,只能去柜台。
卖金条那位研二学生,两种几乎全赶上了:湖南警方冻结在先,名下其他银行卡随后被限制非柜面交易——那是反诈管控名单,跟公安冻结是两套系统、两套流程。
先搞清楚自己是哪一种,再决定找谁。 方法就一个:打开户行客服电话,直接问——我的卡被冻了,是公安冻结、银行风控,还是反诈管控?是哪家单位、哪个部门冻的?银行会告诉你。
二、为什么冻的是你:冻的不是人,是那笔钱
很多人想不通:我一辈子没犯过法,凭什么冻我?
因为冻结从来不是冲你这个人去的,是冲那笔钱去的。
电诈的资金链条是这样的:受害人把钱转出去的那一刻,钱通常没有经过骗子的手,而是直接进了某个“收款账户”——卖金条的、卖购物卡的、卖手机的人。骗子要的不是钱在自己卡里,而是钱尽快变成黄金、变成虚拟币、变成一切难以追踪的东西。
钱一旦到账,系统识别到涉案资金流入,冻结指令跟着就来。你看到的是“我卖根金条,钱被冻了”;公安看到的是“受害人的钱,刚从这笔交易里过了一下”。
等查清楚这笔钱和你没关系,时间已经过去了。卖金条的人,恰恰是整条洗钱链里最容易“背锅”的一环——他什么坏事都没干,只是把东西卖了,收了一笔钱。
所以别问“为什么冻我不冻骗子”——骗子那笔钱,在到账那一刻就被盯上了,只是链条跑得比冻结快。这个机制,普通人越早明白越好。
三、被冻了,怎么办
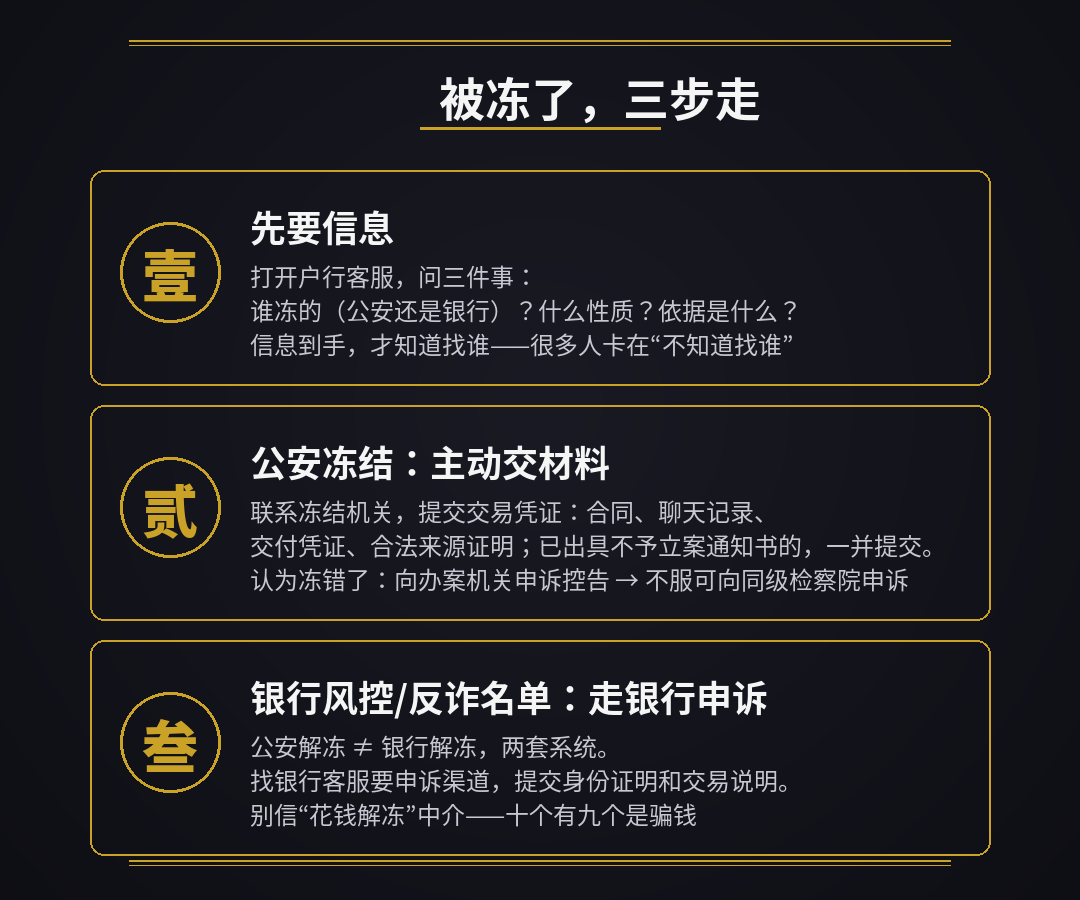
分三步,一步都别省。
第一步:要信息。 找开户行,问清楚三件事:谁冻的(哪个公安机关,还是银行自己)、什么性质(涉案冻结/风控/反诈名单)、依据是什么。信息到手,你才知道找谁。很多人的困境是从“不知道该找谁”开始的。
第二步:公安冻结的,主动交材料。 别等,等不来。主动联系冻结机关,把能证明交易真实的材料全部提交:买卖合同或聊天记录、交付凭证、对方的身份信息、你购入黄金的合法来源证明。你卖的是自己的东西、收的是市场价、交易有据可查——把这些摆出来,主张交易真实合法。北京警方已经出具不予立案通知书的,把文书一并提交,这是“我不涉嫌犯罪”的书面证据。
法律上,对与案件无关的财物被冻结、或者应当解冻而不解冻的,当事人、利害关系人有权向办案机关申诉、控告;对处理不服的,可以向同级人民检察院申诉,由检察院对侦查活动进行法律监督。这是《刑事诉讼法》第一百一十七条给你的救济渠道。实务中,一份条理清楚的书面申诉,比打十通电话有用。
第三步:银行风控和反诈名单的,走银行申诉。 记住一句话:公安解冻不等于银行解冻。 公安那边解除冻结了,银行的反诈名单可能还挂着你——两套系统,两个流程。找银行客服要申诉渠道,提交身份证明和交易说明,走银行的解除流程。这条路上没有捷径,别信网上“花钱解冻”的中介,十个有九个是骗你的钱。
四、怎么防:普通人能做的三件事
第一,大额收款前,核实付款人。钱来自谁、什么账户、为什么打给你,心里要有数。面对面交易,看清对方身份证件,别让“人不到场、委托别人取货”这种安排蒙混过去——卖金条那位遇到的,就是买家本人不露面、委托一个未成年人来取货。
第二,交易留痕。合同、聊天记录、转账备注、交付照片,能留的都留。真被冻了,这些就是你自证清白的全部本钱。
第三,来历不明的钱,别碰、别转、别借卡。帮人走个账、收笔“好处费”,冻卡是轻的,涉嫌帮信罪是重的。
结语
银行卡被冻,对办案机关是日常工作的一环,对普通人是一段不知道什么时候结束的煎熬。这篇不替谁开脱——涉案资金该冻还得冻,那是追赃止损。但该说清楚的要让每个人知道:你有哪些权利、该找谁、怎么主张。
钱在卡里,是普通人最后的安全感。它不该在没人解释的情况下被冻住,更不该在没人告诉你怎么要回来的时候,一直冻下去。